小泉進次郎の「年金80歳受給」はデマ?発言の真相と社会保障改革案を徹底検証
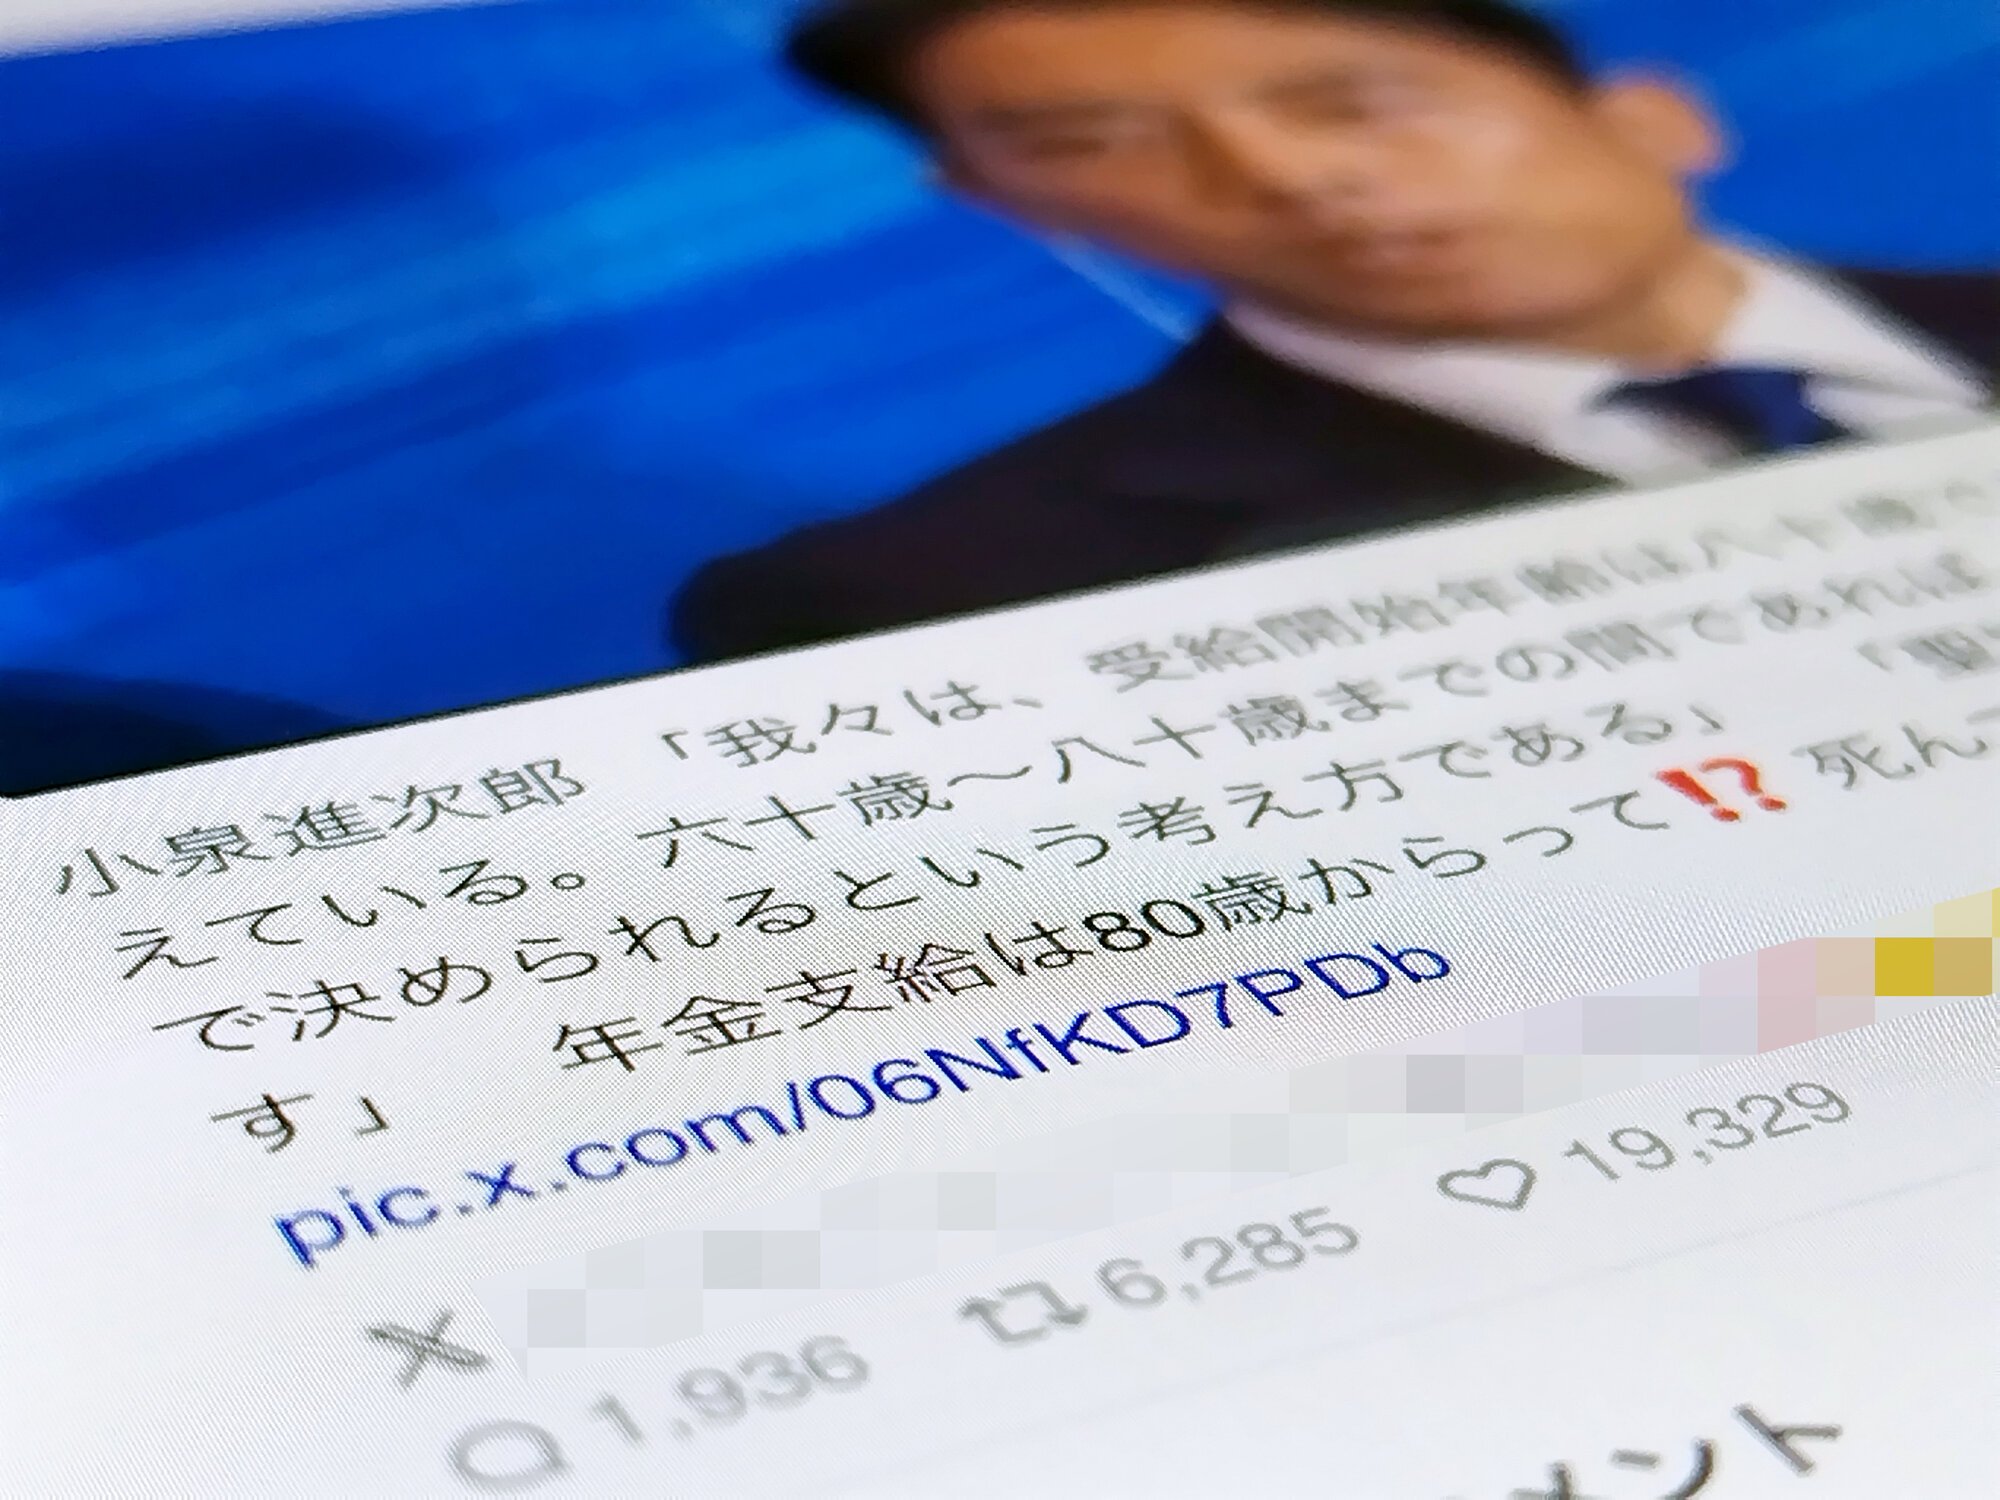
政局の節目や選挙のたびに、ソーシャルメディア上で激しい怒りとともに再拡散される「小泉進次郎氏が年金の受給開始を80歳まで引き上げることを提唱した」という言説。2024年の自民党総裁選をはじめ、防衛相就任や政策論争の場が動くたびに「国民を80歳まで働かせて年金を渡さない気か」「平均寿命を考えれば実質的な年金受給権の剥奪だ」といった苛烈な批判が巻き起こってきました。
しかし、小泉氏の公式記録や過去の答弁、自民党内の政策提言を徹底的に照合すると、ネット上で一人歩きしている言説と本人が語った一次情報の間には、決定的な断絶が存在します。本稿では、政治取材の現場から得られた事実関係を整理し、なぜこの誤解が生まれたのか、そして小泉氏が構想する真の社会保障改革案と日本が直面する年金制度の力学を、専門的視点から客観的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「年金支給を強制的に80歳からにする」という言説は完全なデマであり、実際は受給開始を本人が選択できる「繰り下げ受給の上限枠拡大」の議論だった。
- 要点2:原則65歳受給開始のルールは維持したまま、元気で働き続けたい高齢者が年金を増額できる「60歳〜80歳の受給選択肢」を提唱したのが発言の真相である。
- 要点3:炎上の背景には、将来の社会保障に対する国民の強い不信感と、解雇規制緩和発言など「痛みを伴う改革」を主導する政治的イメージの増幅が存在する。
【ファクトチェック】小泉進次郎氏の「年金80歳支給」発言はデマか?発端と真相の全貌
結論から整理すると、ネット上で拡散された「小泉進次郎氏が年金支給開始年齢を一律で80歳へ引き上げる方針を打ち出した」という言説は、明白な不正確・誤認情報(デマ)です。公的機関の一次資料および当時の政策提言会議の議事録を検証しても、小泉氏が一律の支給開始年齢引き上げを主張した事実は一切存在しません。
この噂の出発点は、2018年から2019年にかけて小泉氏が自民党厚生労働部会長や「人生100年時代戦略本部」の幹部を務めていた時期の議論に遡ります。当時、自民党の若手議員グループを率いていた小泉氏は、長寿化が進む日本において「一律に定年を迎えて一律に引退する」という旧来の昭和型社会モデルからの脱却を主張。その中で提起されたのが、「年金の受給開始時期を60歳から80歳までの間で、国民が自分のライフプランに合わせて自由に選べるようにする」という制度改革案でした。
日本の公的年金制度は、原則として65歳が受給開始年齢です。希望すれば早くもらう「繰り上げ受給(60〜64歳、減額あり)」か、遅くもらう代わりに毎月の受給額を増やす「繰り下げ受給(増額あり)」を選ぶことができます。2022年4月の年金制度改正によって、繰り下げの上限は70歳から75歳(最大84%増額)まで引き上げられましたが、小泉氏が提唱したのは、この選択可能な上限枠を「80歳まで広げてもよいのではないか」という選択肢の拡大論でした。
つまり、制度の主旨は「受給を80歳まで先送りすることを強制する」ものでは決してなく、「80歳まで元気に働いて収入がある人は、受給を遅らせることでさらに手厚い増額年金を受け取れるルートを用意する」という柔軟性の付与でした。ところが、SNSや一部の扇情的なまとめサイトによって主語と文脈が巧妙に削ぎ落とされ、「小泉進次郎:年金は80歳から支給」という刺激的な見出しへと改ざんされた結果、国民的な炎上へと発展してしまったのです。

【比較検証】現行制度・小泉改革案・ネットの誤解をデータで総点検
この問題の構造を正しく把握するためには、現行の法制度、小泉氏が提示した改革構想、そしてネット空間で流通している流言飛語の3者を客観的に比較する必要があります。制度上の数値データと本質的な設計思想を以下の比較表にまとめました。
| 項目 | 詳細・数値データ | 制度の基本枠組み | 編集部の見解・評価 |
|---|---|---|---|
| 現行の年金制度(確定ルール) | ・原則受給開始:65歳 ・繰り上げ:60歳〜(最大24%減) ・繰り下げ上限:75歳(最大84%増) | 1カ月遅らせるごとに受給額が0.7%増額される仕組み(生涯受給額の設計) | 2022年法改正で定着。国民の受給権を確保しつつ長寿リスクに対応した標準設計。 |
| 小泉進次郎氏の改革構想 | ・原則受給開始:65歳(維持) ・選択枠:60歳〜80歳 ・仮に80歳繰り下げなら試算上120%超の増額 | 受給開始を義務づけるのではなく、元気な高齢者に向けた「増額の選択肢拡大」 | 長寿化に合わせたインセンティブ設計。ただし健康格差への配慮という別の課題を孕む。 |
| SNSで拡散された誤解・デマ | ・支給開始年齢:一律80歳へ強制引き上げ ・「80歳まで1円も支給しない」 | 国民年金・厚生年金の支給開始時期そのものを80歳に遅らせるという流言 | 文脈を完全に無視した事実無根の改ざん。国民の老後不安を煽る典型的なフェイク情報。 |
上の表が示すとおり、小泉氏の提案は「上限の開放」であり、「支給開始の引き上げ」ではありません。現行制度でも75歳まで受給を遅らせれば、65歳時点の受給額に比べて1.84倍(+84%)に膨らみます。もしこれが80歳まで延長されれば、単純計算で2倍以上の年金額を生涯受け取れる計算になります。健康で現役並みの事業所得や給与がある層にとっては魅力的な選択肢となり得る設計でした。
【深層解剖】なぜ噂は繰り返し拡散するのか?炎上を招いた3つの構造的要因
火のない所に煙は立たないと言われますが、なぜこれほど明確な事実誤認が、何年にもわたってSNSで「定期発火」するのでしょうか。取材現場の知見とネット世論の力学を分析すると、単なる読解力不足では片付けられない3つの構造的要因が浮かび上がってきます。
1. 「支給開始年齢の引き上げ」と「繰り下げ上限」の混同
第一の要因は、年金制度そのものの難解さです。公的年金には、国が制度維持のために支給開始を段階的に引き上げてきた歴史(かつての60歳支給から現行の原則65歳への移行)があります。この歴史的経緯があるため、国民の意識には「国はいずれ年金開始を70歳、75歳と引き上げていくのではないか」という強い猜疑心が常に横たわっています。そこに「小泉進次郎」「年金」「80歳」という単語が飛び込んできた際、多くの人が「上限枠の拡大」ではなく「支給開始の強制引き上げ」へと自動的に脳内変換してしまったのです。
2. 政治的キャラクターと「痛みを強いる改革」の先入観
第二に、小泉進次郎という政治家が背負うパブリックイメージの影響です。父親である小泉純一郎元首相の郵政民営化に象徴される「構造改革路線」の系譜を引く進次郎氏は、これまでも労働市場の流動化や解雇規制の見直しといった、既得権益や既存システムに切り込む発言を繰り返してきました。こうした歯切れの良い改革姿勢は支持を集める一方で、「弱者を切り捨てる新自由主義者」「国民に過酷な自己責任を求める政治家」というネガティブなレッテル貼りの標的にもなりやすく、真偽を確かめずに批判を拡散するバイアスを強化しました。
3. 平均寿命との残酷なギャップが生む感情的反発
厚生労働省の統計によると、日本の平均寿命は男性が約81歳、女性が約87歳です。男性の平均寿命と「80歳」という数字がほぼ一致していることから、「80歳から支給」という見出しを目にした瞬間に、有権者は「死ぬ直前まで年金を払わずに持ち逃げする気か」という根源的な恐怖と怒りを覚えます。心理学における「ネガティビティ・バイアス(危険や不快な情報に強く反応する心理)」が作動し、感情的なシェア行動に歯止めがかからなくなったと言えます。

【政策の現場検証】小泉進次郎氏が描く「人生100年時代」の社会保障改革と雇用改革
デマを排した上で、小泉氏が目指している社会保障改革の「本質」を検証すると、そこには現代の日本が避けて通れない労働環境の激変と財政の持続可能性という重いテーマが存在しています。
小泉氏が一貫して主張しているのは、昭和の時代に作られた「60歳で定年退職し、その後は年金だけで20年暮らす」という単一の人生モデルの限界です。医療技術が進歩し、健康寿命が延伸する中で、70代になっても高いスキルを持ち、意欲的に働けるシニア層は急増しています。小泉氏の社会保障構想は、そうした高齢者を「支えられる側」に押し込めるのではなく、「社会の担い手」として活躍し続けられるように労働法制と社会保障を同時に再設計しようとする試みでした。
具体的には、以下のような複合的な政策パッケージが議論の俎上に載せられていました:
- 在職老齢年金制度の見直し:働いて一定以上の給与を得ると年金が減額される仕組みを緩和し、高齢者の就労意欲を削がないようにする改革。
- 厚生年金の適用拡大:パートや短時間労働者、フリーランスなどのセーフティネットを強化し、すべての現役世代が公平に支え合う枠組みへの転換。
- 解雇規制の緩和と再就職支援:成長産業への円滑な労働移動を促し、生涯を通じて学び直し(リスキリング)とキャリア転換ができる雇用の流動化。
しかし、このビジョンには政策的な死角も存在します。それは「個人の健康格差と職種格差」に対する目配りです。知的労働やデスクワークであれば75歳、80歳まで現役で働くことが可能かもしれませんが、重労働を伴う建設現場や運送業、製造業などの従事者にとって、80歳まで選択肢を提示されても現実味はありません。「働ける人は長く働き、年金を増やせばよい」という論理は、持病を抱える層や早期にリタイアせざるを得ない層から見れば、「格差を肯定する冷徹な論理」として映ったこともまた、小泉氏の政策が強い反発を招いた根底にある事実です。
一般に知られていない盲点とネットの誤解
「年金80歳」の議論において、多くの人が見落としている制度上の盲点があります。それは、仮に将来的に繰り下げ受給の上限が80歳まで拡大されたとしても、「年金を遅らせるほど必ず得をするとは限らない」という客観的な制度リスクです。
繰り下げ受給は、長生きすればするほど毎月の支給額が大きくなるため「長寿に対する最強の保険」と言われます。しかし、年金額が増えることに伴い、以下の3つの負担が連動して急増する罠が存在します:
- 税金(所得税・住民税)の増加:年金収入が増加すると課税基準が上がり、手取り額の伸び率は額面の伸び率を下回ります。
- 国民健康保険料・介護保険料の跳ね上がり:社会保険料は前年の所得に応じて算定されるため、年金額を増やすと自己負担額が跳ね上がります。
- 医療費の自己負担割合の引き上げ:現役並み所得と判定された場合、病院の窓口負担が1割〜2割から3割へと上昇します。
ネット上の議論は「80歳までもらえない」か「80歳まで遅らせて大金を貰うか」という極端な二項対立に陥りがちですが、実際の年金財政と個人の家計防衛は、額面のパーセンテージだけでは測れない緻密な手取りベースのシミュレーションが不可欠なのです。
【プロの結論】「年金繰り下げ」に向いている人・慎重になるべき人の判断基準
政策論争の喧騒から離れ、私たち一人ひとりが自身の生活を防衛するために、年金の受給開始年齢(65歳〜75歳、将来的な選択肢拡大を含む)をどう活用すべきか。専門的な視点から、繰り下げ受給を積極的に検討すべき人と、65歳原則どおり(あるいは早期に)受給すべき人の判断基準を提示します。
【繰り下げ受給(66歳〜75歳以降)を前向きに選ぶべき人の条件】
70歳を過ぎても役員報酬や個人事業、安定した雇用による十分な勤労所得がある人。あるいは、退職金や民間投資資産などの十分な金融資産があり、年金に頼らずとも当面の生活防衛資金が確保されている人です。このような層は、受給を遅らせて手厚い増額年金を確定させ、超高齢期(85歳〜90代)の認知症リスクや介護費用に備える「純粋な保険」として繰り下げを活用するのが合理的です。
【繰り下げを避け、65歳原則(または繰り上げ)で受け取るべき人の条件】
手元の金融資産に余裕がなく、日々のキャッシュフローを維持するために生活資金が必要な人。また、持病や家族の病歴などから自身の健康寿命に不安を抱えている人です。加えて、年上の配偶者がいて「加給年金」の受給権利がある場合、本人が老齢厚生年金を繰り下げている間は加給年金が支給停止となるため、繰り下げによってかえって総受給額が損をする逆転現象が起き得ます。
【小泉進次郎 年金 80歳】に関するよくある質問(FAQ)
Q1:小泉進次郎氏は本当に「国民は80歳まで年金をもらうな」と発言したのですか?
A1:完全な誤解です。小泉氏が発言したのは「受給開始を60歳から80歳までの間で本人が自由に選べるように選択肢を広げる」という受給繰り下げ上限の緩和案であり、支給開始年齢を一律80歳に引き上げるような義務化を主張した事実はありません。
Q2:現在の日本の公的年金は、何歳から受け取ることができるのですか?
A2:原則は65歳です。本人の希望により、60歳から64歳までの間に減額して受け取る「繰り上げ受給」、あるいは66歳から75歳までの間に増額して受け取る「繰り下げ受給」を月単位で選択することができます。
Q3:もし年金を80歳まで繰り下げた場合、いくらくらい増額される計算になりますか?
A3:現行の繰り下げ増額率(1カ月あたり+0.7%)をそのまま適用した場合、65歳から80歳までの15年間(180カ月)で+126%(約2.26倍)に増額される計算になります。ただし、額面が増えることで税金や国民健康保険料などの負担も増すため、手取り額がそのまま2.26倍になるわけではありません。
Q4:なぜ選挙や総裁選のたびに、この「80歳年金」の話が再び炎上するのですか?
A4:小泉氏が推進する「痛みを伴う社会構造改革」のイメージと、国民が抱く「年金崩壊・受給年齢引き上げへの恐怖心」が結びつきやすいためです。政敵によるネガティブキャンペーンや、SNS特有のショッキングな切り取り動画の拡散によって、過去の議論が事実関係を無視して再燃するサイクルが定着しています。
まとめ:誤情報に惑わされず制度の本質を見抜くリテラシーを
「小泉進次郎氏による年金80歳支給」というセンセーショナルな噂の真相を紐解くと、そこにあったのは支給開始の引き上げという改悪ではなく、働き方の多様化に対応しようとした受給選択肢の拡大論でした。文脈を無視した断片的な言葉の切り取りが、いかに社会に不要な混乱と猜疑心を植え付けるかを示す典型的な事例と言えます。
少子高齢化が加速度的に進む日本において、社会保障制度の持続可能性をどう確保し、現役世代の負担をいかに抑えるかという問題は、極めて重い現実です。政治家のワンフレーズに感情を揺さぶられることなく、一次情報に立ち返ってファクトを見極める視座を持つこと。そして、国が用意する制度のメリットとリスクを冷徹に天秤にかけ、自らのライフプランと老後資金を戦略的に組み立てていく姿勢こそが、これからの時代を生き抜く最も確実な防衛策となります。 (出典: 小泉進次郎 年金 80歳(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
