弁護士特約を保険会社が嫌がる裏事情とは?示談金格差と拒否への対抗策
交通事故の被害に遭った際、加入者の権利として真っ先に活用を検討したいのが「弁護士費用特約」です。しかし、いざ事故担当者へ利用の意思を伝えると、相手方の保険会社はもちろんのこと、驚くべきことに味方であるはずの「自分の保険会社」までもがあからさまに難色を示すケースが散見されます。
ネット上の掲示板やSNSでは「担当者から遠回しに弁護士特約を止められた」「弁護士を入れると解決が遅れると脅された」といった憤りの声が絶えません。なぜ保険会社はこれほどまでに弁護士特約を嫌がるのでしょうか。大手損保各社のコスト構造や示談交渉の実態を深掘りすると、保険会社側が隠し続ける「示談金格差」と「利害の不一致」という構造的真実が浮き彫りになります。
📌 【この記事の重要ポイントまとめ】
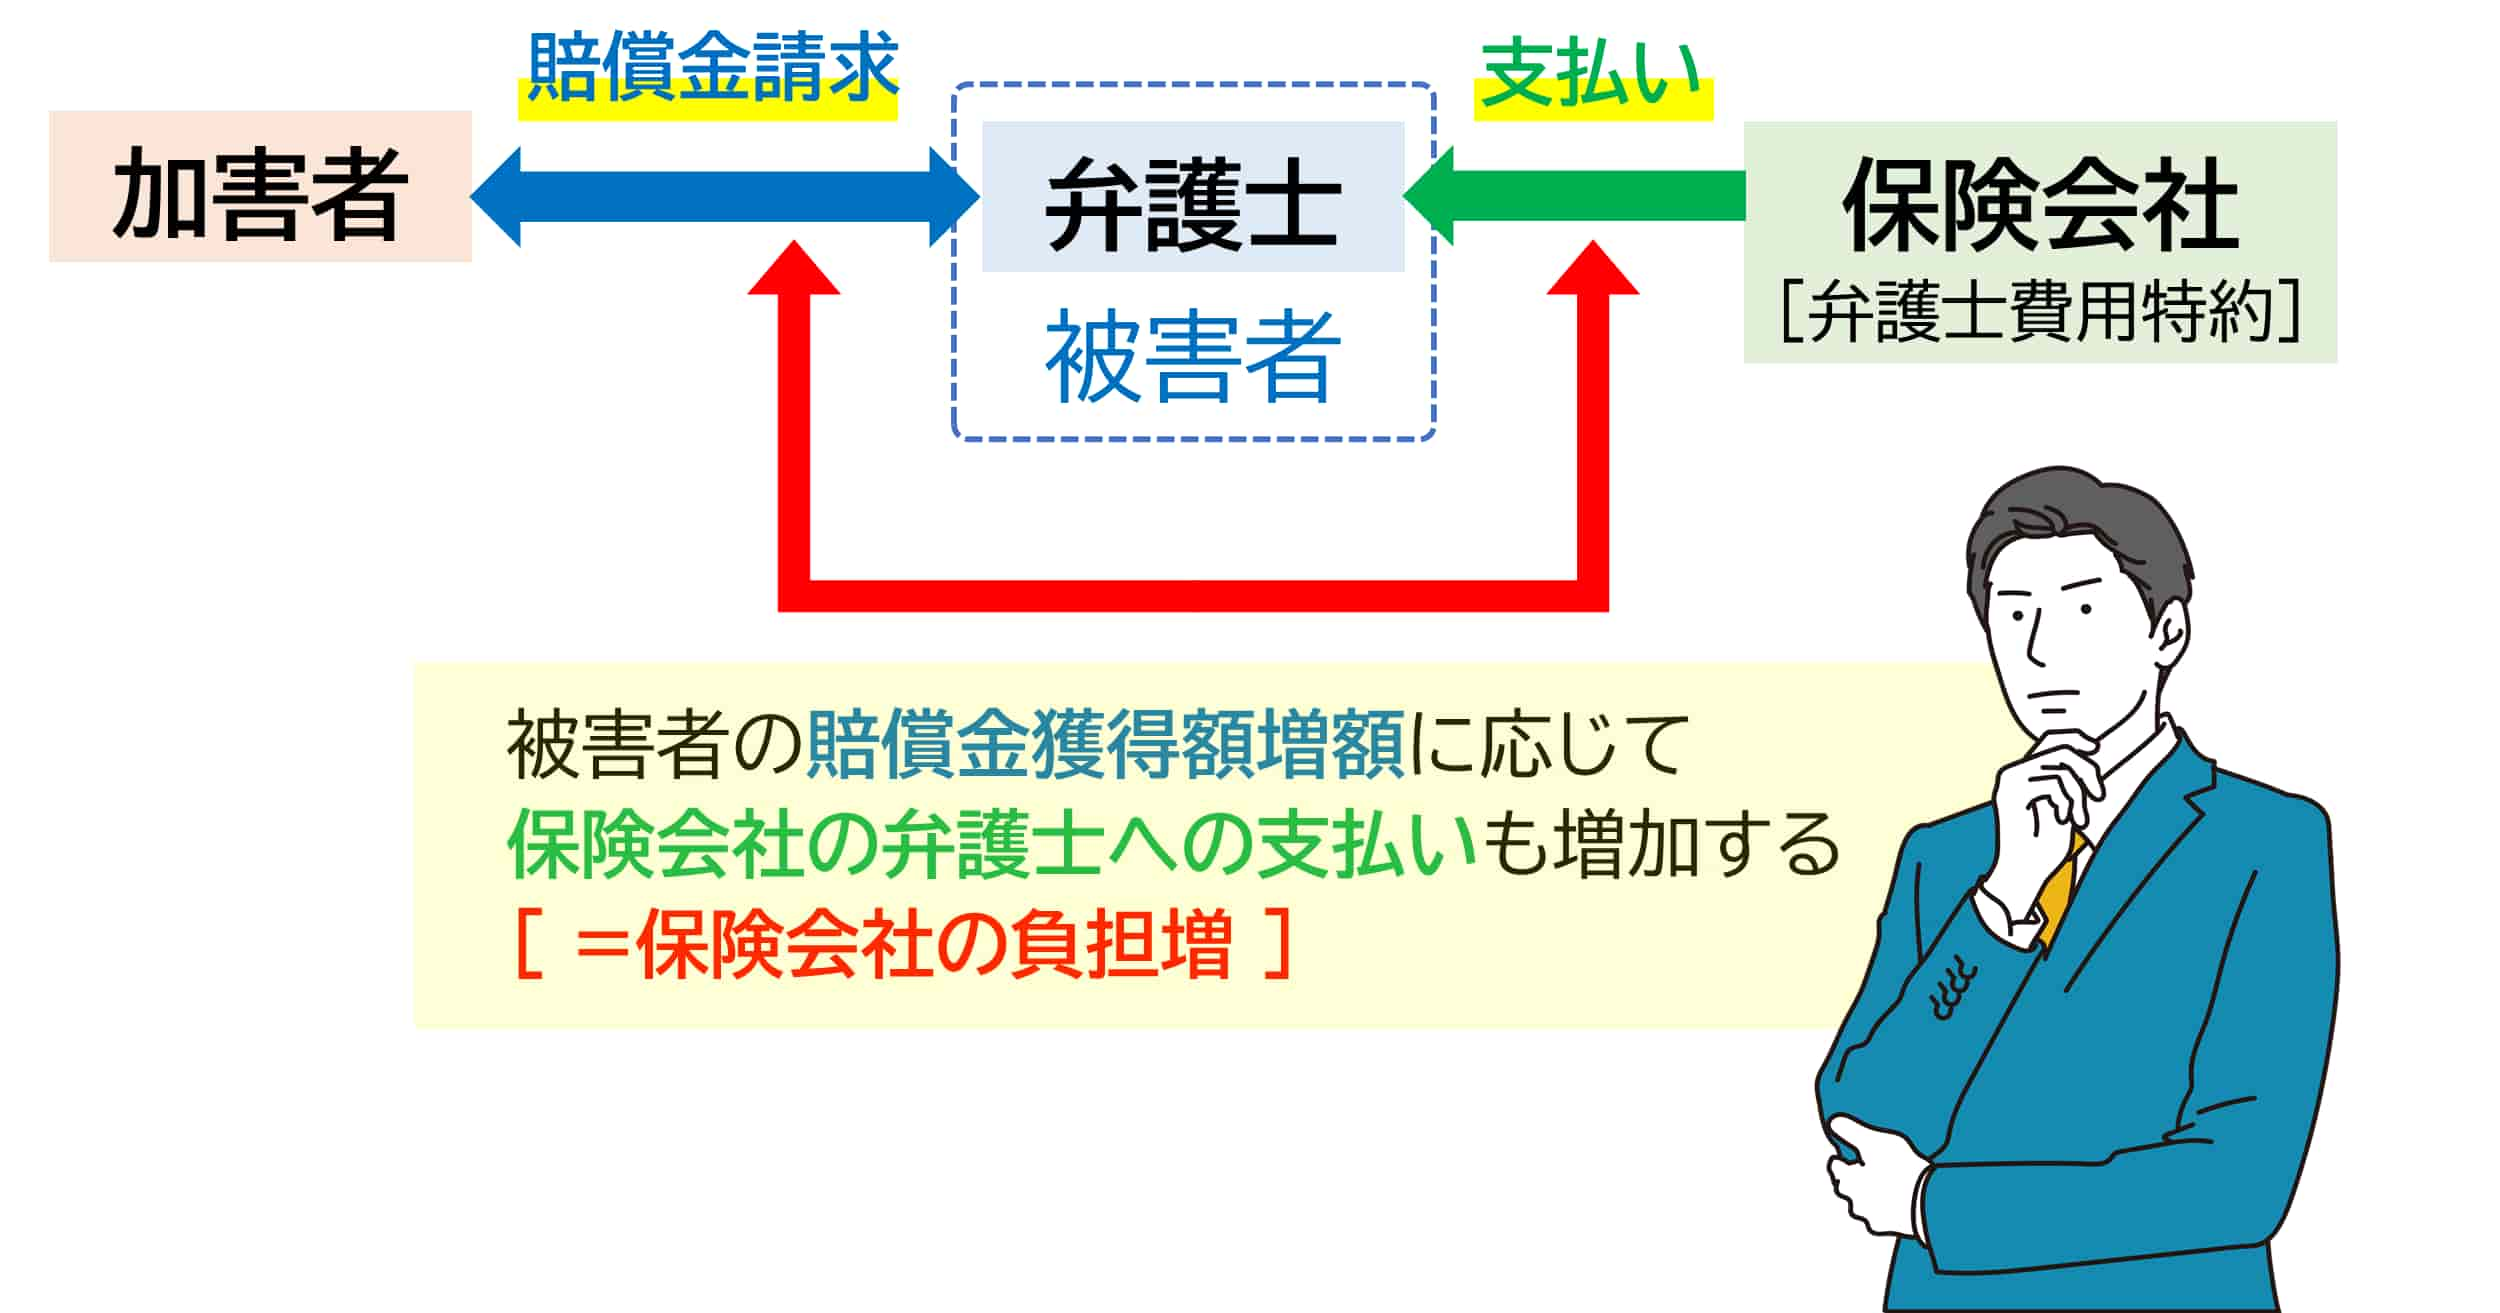
- 要点1:相手方保険会社が嫌がる最大の理由は、弁護士基準の適用による「示談金の倍増」と支払い総額の膨張を防ぐためである。
- 要点2:自社の保険会社が渋る背景には、特約保険金の支出増に加え、LAC基準外の弁護士との折衝や書類手続きの事務コストがある。
- 要点3:弁護士特約を利用しても「ノーカウント事故」として処理されるため、翌年の等級ダウンや保険料アップのペナルティは一切発生しない。
【業界の裏側】保険会社が弁護士特約を嫌がる決定的な3大理由
保険会社が弁護士特約の利用に抵抗を示す現象には、相手方保険会社と自身が契約する保険会社、それぞれで全く異なる思惑が交錯しています。現場で契約者が直面する違和感の正体を、損害保険業界の力学から紐解いていきます。
1つ目の理由は、相手方保険会社にとっての「示談金支払額の激増」です。保険会社が契約者に提示する最初の示談金額は、自社の独自基準(任意保険基準)に基づいています。これは過去の裁判例に基づく「弁護士基準示談金」と比較して大幅に低く抑えられています。弁護士が代理人として就任した瞬間、相手方保険会社は不当に低額な提示を押し通せなくなり、慰謝料や逸失利益の支払いが2倍から3倍へ跳ね上がる事態に直面します。彼らにとって弁護士の介入は、純粋な損失拡大を意味します。
2つ目は、「過失割合の争い」による示談交渉難航と案件の長期化です。契約者本人が交渉相手であれば、保険会社は専門用語を駆使して自社に有利な過失割合で妥協させることが可能です。しかし、交通事故事案に精通した弁護士が介入すると、ドライブレコーダーの映像解析や実況見分調書の綿密な精査が行われ、過失割合の力関係が逆転しかねません。早期に安く示談を成立させて案件をクローズしたい相手方担当者にとって、弁護士の介入は最も避けたい展開となります。
3つ目は、被害者自身が加入する保険会社の担当者が「弁護士特約使わせない理由」として抱える社内事情です。自社の契約者が特約を利用した場合、保険会社は弁護士費用を支払う義務を負います。一般的な自動車保険では弁護士費用特約上限額として1事故1名につき最大300万円(法律相談料は10万円)が設定されていますが、損保側から見ればこれは純然たる経費流出です。さらに、外部弁護士との報酬協定確認や進捗管理など、担当者の通常業務を圧迫する社内コストが生じる点も、現場レベルで特約利用を渋る隠れた動機となっています。
【徹底比較】弁護士介入で示談金はどう変わるのか?基準別の格差データ
なぜ保険会社は支払いの増額を極端に恐れるのか、客観的な数値データからその格差を検証します。交通事故の損害賠償額を決定する基準には「自賠責基準」「任意保険基準」「弁護士基準(裁判基準)」の3階層が存在し、どの基準を採用するかで受け取れる補償額は劇的に変化します。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 傷害慰謝料(入通院6ヶ月・軽傷) | 弁護士基準:約89万円 | 自賠責:約51.6万円 任意保険社:約64万円 | 弁護士基準の採用だけで約25万〜37万円増額。軽微なむちうち症でも明らかな差が生じる。 |
| 後遺障害慰謝料(14級認定時) | 弁護士基準:110万円 | 自賠責:32万円 任意保険社:約40万円 | 任意保険基準の約2.7倍に跳ね上がる。保険会社が早期示談を急ぐ最大の要因。 |
| 後遺障害慰謝料(12級認定時) | 弁護士基準:290万円 | 自賠責:93万円 任意保険社:約100万円 | 約200万円近い差額が発生。弁護士特約を用いない被害者が最も搾取されやすい領域。 |
| 特約による弁護士費用負担 | 上限300万円まで自己負担ゼロ | 着手金+成功報酬の合計相場(約50万〜150万円) | 重傷事故や死亡事故を除き、通常の事故であれば費用の全額が特約枠内で完結する。 |
| 利用時の翌年度等級への影響 | ノーカウント事故扱い | 1等級ダウン事故(翌年3等級低下)との混同が多い | 保険料の上昇ペナルティなし。権利として利用しない合理的な理由は存在しない。 |
任意保険会社が提示する初期金額は、事実上の「下限値」に過ぎません。慰謝料増額理由の根底には、被害者が被った精神的・肉体的苦痛を裁判所の確定判例に基づいて適正に評価し直すという司法判断があります。保険会社は営利企業である以上、自発的に上限額である弁護士基準を提示することはありません。特約を行使して弁護士を立てる行為は、不当に削られた権利を元に戻す正当な手続きです。
【実態検証】利用者の生の声と現場目線で見えたリアル
インターネット上の相談窓口や知恵袋、被害者コミュニティに寄せられた実際の事例を分析すると、保険会社が弁護士特約の行使を牽制する際、驚くほど画一的な「定型トーク」を用いている実態が浮き彫りになります。
相手方保険会社の担当者が口にする常套句は、「弁護士を立てると示談完了までに1年以上かかり、今受け取れる示談金も当面支払えなくなりますよ」という時間的プレッシャーです。治療が終わり、一刻も早く事故処理を終わらせたい被害者の心理的弱みにつけ込み、弁護士への委任を躊躇させようと試みます。しかし、実際には弁護士が受任通知を送付することで、煩わしい電話連絡や書類手続きから被害者は完全に解放されるため、精神的負担はむしろ大幅に軽減されます。
さらに注目すべきは、自身の契約先である保険会社による「弁護士の誘導」です。契約者が弁護士特約を使いたいと申し出た際、「当社と提携しているLAC基準弁護士を紹介します」と強く勧められるケースが多発しています。LAC(日弁連交通事故相談センター)基準とは、保険会社と日弁連の間で協定された弁護士報酬基準であり、一般的な市場相場よりも弁護士費用が低く抑えられています。
契約者が自分で探した「交通事故に強い専門弁護士」に依頼しようとすると、「手続きが煩雑になる」「当社の規定額を超える分は自己負担になるかもしれない」といった不正確な説明で牽制されることがあります。自社が支払う弁護士費用の流出を少しでも抑えたいという、損保側の内向きな論理が露骨に表れる現場の摩擦点です。
一般に知られていない盲点とネットの誤解|等級やデメリットの真実
「弁護士特約を使うと、将来の保険料が上がって損をするのではないか」という不安は、ネット上で最も多く見られる根深い誤解です。法制度および損害保険料率算出機構の基準に照らし、弁護士特約の真のデメリットと適用制限を整理します。
結論として、弁護士特約の利用による等級への影響は一切ありません。自動車保険の事故種別において、弁護士費用特約のみの利用は「ノーカウント事故」として厳格に定義されています。車両保険や対人・対物賠償責任保険を併用しない限り、翌年の等級が下がることも、事故有係数が適用されて保険料が跳ね上がることもありません。契約者が積み立ててきた割引き等級は100%維持されます。
では、利用者が事前に把握しておくべき現実的な「弁護士特約デメリット」とは何でしょうか。唯一の制約は、損害賠償請求の回収見込み額に対して、手続に要する時間と労力が見合わないケースが存在する点です。たとえば、過失割合のない完全な物損事故で、争われている金額が数千円から数万円程度の場合、増額幅が極めて小さいため、示談書締結までに数ヶ月を要することに対するタイムパフォーマンスの低下がデメリットとして挙げられます。
また、「弁護士特約使えないケース」の条件も約款上明確に規定されています。以下に該当する場合は特約の対象外となります。
- 被保険者の故意または重大な過失によって生じた事故
- 無免許運転、酒気帯び運転、薬物使用運転による事故損害
- 台風、洪水、地震、噴火などの自然災害に起因する損害(特約の適用範囲外)
- 事業用自動車(緑ナンバー)での業務中事故など、自家用車特約の補償対象外事案
- 日常生活賠償特約が付帯されていないプランにおける、自動車事故以外のトラブル
これら重大な約款違反や補償範囲外の事故を除けば、契約者が特約を利用することを保険会社が一方的に拒絶する法的権限はありません。
保険会社に拒否・難色を示された場合の具体的対処法
もし保険会社の担当者から「この程度の事故では使えない」「過失割合の争いがないため弁護士を入れる必要はない」と利用を拒まれた場合、被害者はどのように対抗すべきでしょうか。感情的な反論を避け、理路整然と手続きを進めるための3つのステップを提示します。
第1のステップは、約款(契約条項)の該当ページを提示させ、拒絶の法的根拠を文章で求めることです。担当者に対して「弁護士費用特約の約款上、どの条文に該当するため利用不可と判断されたのか、書面またはメールで正式に回答してください」と告げてください。現場担当者の恣意的な判断による「引き止め」であれば、この要求を出した段階で態度を一変させ、特約利用を認めるケースが大半です。
第2のステップは、「弁護士選任権は契約者自身にある」旨を明確に通告することです。契約者は保険会社が指定・斡旋する弁護士を受け入れる義務はなく、自分が信頼する弁護士を自由に選任する権利(弁護士選任の自由)を有しています。依頼したい弁護士事務所に事前に連絡し、「保険会社から特約利用を渋られている」と相談すれば、弁護士側から保険会社へ直接連絡を入れ、特約利用の手続きをスムーズに代行してもらうことが可能です。
第3のステップは、それでも不当な拒絶が続く場合の外部機関へのエスカレーションです。保険会社の本社にある「お客様相談室」へ担当者の不当対応を通報するか、一般社団法人日本損害保険協会が運営する「そんぽADRセンター(指定紛争解決機関)」へ苦情を申し立てます。金融庁の監督下にある保険会社にとって、ADRへの申し立ては重大なコンプライアンス事案として扱われるため、即座に組織的な是正措置が執られます。
【プロの結論】弁護士特約を使うべき人・見送るべき人の特徴
状況に応じた費用対効果と実利を冷静に見極めるため、弁護士特約を直ちに行使すべき層と、慎重に検討すべき層の境界線を提示します。
【直ちに弁護士特約を使うべき人】
- もらい事故(過失割合0:100)の被害者:自身の保険会社が法律上示談代行を行えないため、被害者自らが相手方と戦わねばならず、弁護士特約の行使が必須となります。
- むちうちや打撲等で通院が長期間に及ぶ人:入通院慰謝料の基準格差が著しく開くため、弁護士を入れるだけで手取り額が数十万円以上増額します。
- 相手方保険会社から治療費の早期打ち切りを通告された人:弁護士の交渉により、治療費の支払い延長や後遺障害等級認定の獲得可能性が格段に高まります。
- 提示された過失割合に納得がいかない人:過去の裁判例や過失相殺基準(別冊判例タイムズ等)に照らし、適正な割合への修正が期待できます。
【利用を慎重に判断してもよい人】
- 人的被害が一切なく、物損の修理代金も全額満額支払われる合意ができている人:争点が全く存在しない場合、弁護士を介在させる実質的な増額メリットがありません。
- 被害額が1〜2万円程度と極小で、相手方が提示額を即座に支払う意思を示している人:特約による書類のやり取りや委任契約の手間が、金銭的メリットを上回る可能性があります。
【弁護士特約 保険会社 嫌がる】に関するよくある質問(FAQ)
Q1:弁護士特約を使うと、家族の自動車保険や来年の保険料に悪影響はありますか?
A1:一切影響ありません。弁護士費用特約は単独で使用する限り「ノーカウント事故」として扱われます。事故件数としてカウントされないため、翌年の等級が下がることも、保険料が高くなることもありません。また、家族の車に付帯している特約を同居の親族が利用した場合でも、主契約者の等級や保険料は完全に据え置かれます。
Q2:相手方の保険会社から「弁護士を入れると態度が硬化し、示談交渉が難航する」と言われましたが本当ですか?
A2:典型的な引き止めトークであり、事実とは異なります。弁護士が介入すると、感情論のぶつかり合いから法的根拠に基づく事務的な交渉へと移行するため、不当な威圧や理不尽な引き伸ばしは通用しなくなります。相手方担当者の個人的な交渉進行が難しくなるという意味で「難航」するだけであり、被害者にとっては法的利益が正当に守られる環境が整います。
Q3:保険会社が紹介してくる弁護士と、自分でインターネット等で探した弁護士のどちらを選ぶべきですか?
A3:ご自身で交通事故事案の解決実績が豊富な弁護士を探して依頼することを強く推奨します。保険会社から紹介される弁護士は、保険会社側の意向に配慮した報酬基準(LAC基準)に縛られていることが多く、必ずしも被害者の経済的利益の最大化に積極的であるとは限りません。着手金や報酬体系を含め、特約の補償範囲内で引き受けてくれる交通事故専門の外部弁護士を独自に選ぶ権利が契約者には保証されています。
まとめ:理不尽な抵抗に屈せず正当な権利を行使するために
保険会社が弁護士特約を嫌がる現象の背景には、示談金を低く抑えたい相手方損保の財務的都合と、特約費用の支出や事務負担を抑制したい自社損保の内部事情が存在します。決して被害者の利益を案じての助言ではありません。
弁護士特約は、万一の交通事故に備えて契約者が日頃から保険料を支払って確保している「正当な契約上の権利」です。特約を利用しても等級は下がらず、弁護士基準示談金の適用によって受け取れる補償は正当な水準へと引き上げられます。担当者の難色や牽制トークに惑わされることなく、毅然とした態度で特約の行使を宣言し、ご自身の権利と利益を守り抜くことが何よりも重要です。 (出典: 弁護士特約 保険会社 嫌がる(Yahoo!ニュース))

最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
