4人家族の生活費平均はいくら?2026年最新のリアル内訳と節約の盲点
スーパーのレジで支払額を見るたび、「また上がったのか」とため息をつく家庭が後を絶ちません。長引く原材料高やエネルギー価格の変動が直撃する2026年現在、子育て世帯の家計管理はかつてない緊張感に包まれています。「周りの家庭は毎月いくらで暮らしているのか」「我が家の支出は使いすぎなのか」という切実な焦りは、子どもの成長に伴って教育費や食費が右肩上がりに膨らむ4人世帯共通の悩みです。
公的な統計が示す平均値と、日々の通帳残高の推移との間には、時に目を疑うほどの乖離が存在します。本稿では、最新の調査統計や金融機関の現場取材データを徹底的に検証し、4人世帯が直面している収支の真実、手取り別のリアルな配分バランス、そしてネット上の節約術が見落としがちな決定的な落とし穴を白日の下に晒します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年における4人家族の生活費平均は実質35万〜38万円であり、公的統計の「30万円前後」には住宅ローン返済が含まれていないという構造的真実がある。
- 要点2:物価高の影響で食費は月9万円台、水道光熱費は月2.5万円超が新常態化しており、手取り40万円世帯でも貯蓄率15%を確保するには固定費の抜本的メス入れが不可欠。
- 要点3:1円単位の食費切り詰めはリバウンド消費を招く最大の盲点であり、使途不明な「教育関連の特別費」と「重複保険・通信費」の解約こそが年間50万円以上の浮力を生む。
【2026年最新】4人家族の生活費平均と内訳|「我が家は使いすぎ?」の不安をデータで解剖
「毎月30万円以上消えていくけれど、我が家は浪費しているのだろうか」と自責の念を抱く親は少なくありません。しかし、現場の家計診断データや2026年最新の家計支出の実態を紐解くと、その自己評価は過度な不安に過ぎないことが浮き彫りになります。民間リサーチ機関の暮らしコストラボや家族ラボが公表した調査データによると、夫婦と子ども2人の4人世帯における平均的な月間生活費(消費支出+住居関連実費)は約34万〜38万円のレンジで推移しています。
子どもが未就学児の時期であれば30万円前後で収まるケースもありますが、小・中学生、あるいは高校生へと進学するにつれて、食費と教育費のダブルパンチにより支出は容易に40万円の大台を突破します。世間一般の平均相場と費目別の目安を把握することが、冷静な現状把握の第一歩です。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 食費 | 85,000円〜98,000円 | 手取りの15〜18%以内 | 2024年以降の食品インフレが固定化。外食を月2回に抑えても9万円前後は許容範囲。 |
| 住居費(家賃・ローン) | 90,000円〜130,000円 | 手取りの20〜25%以内 | 金利上昇局面に伴い返済負担増の傾向。賃貸・分譲問わず家計圧迫の最大要因。 |
| 水道光熱費 | 24,000円〜28,500円 | 手取りの5〜6%程度 | 季節変動が大きい。冬場の暖房費・夏場のエアコン稼働ピーク時は月3.5万円超も珍しくない。 |
| 教育・教養費 | 40,000円〜75,000円 | 子どもの年齢に応じ10〜15% | 習い事、学習塾代、学校諸費。中学生以上になると月8万円超へ急激にシフトする。 |
| 通信・日用品・雑費 | 35,000円〜45,000円 | 手取りの8〜10% | 格安SIM移行やサブスク整理の余地が最も大きい。日用品のバルク買いで抑制可能。 |
| 保険・医療費・車関連 | 40,000円〜60,000円 | 手取りの10〜12% | 地方在住で自家用車2台持ちの場合は維持費が跳ね上がる。見直しの優先エリア。 |
| 合計生活費(目安) | 314,000円〜436,500円 | 月平均 約35.5万円 | 「35万円前後」は浪費ではなく標準値。手取りに応じた適正配分が死活問題となる。 |
上記の4人家族の生活費の内訳を精査すると明らかなように、日常を切り詰めて質素に生活していても、子ども2人を育てる4人世帯の支出は容易に35万円前後に達します。「我が家は使いすぎなのではないか」と疑心暗鬼になる前に、まずはこの客観的な中央値を受け入れる必要があります。
「家計調査の30万円」に騙されるな|統計データの罠と隠された住宅ローン問題
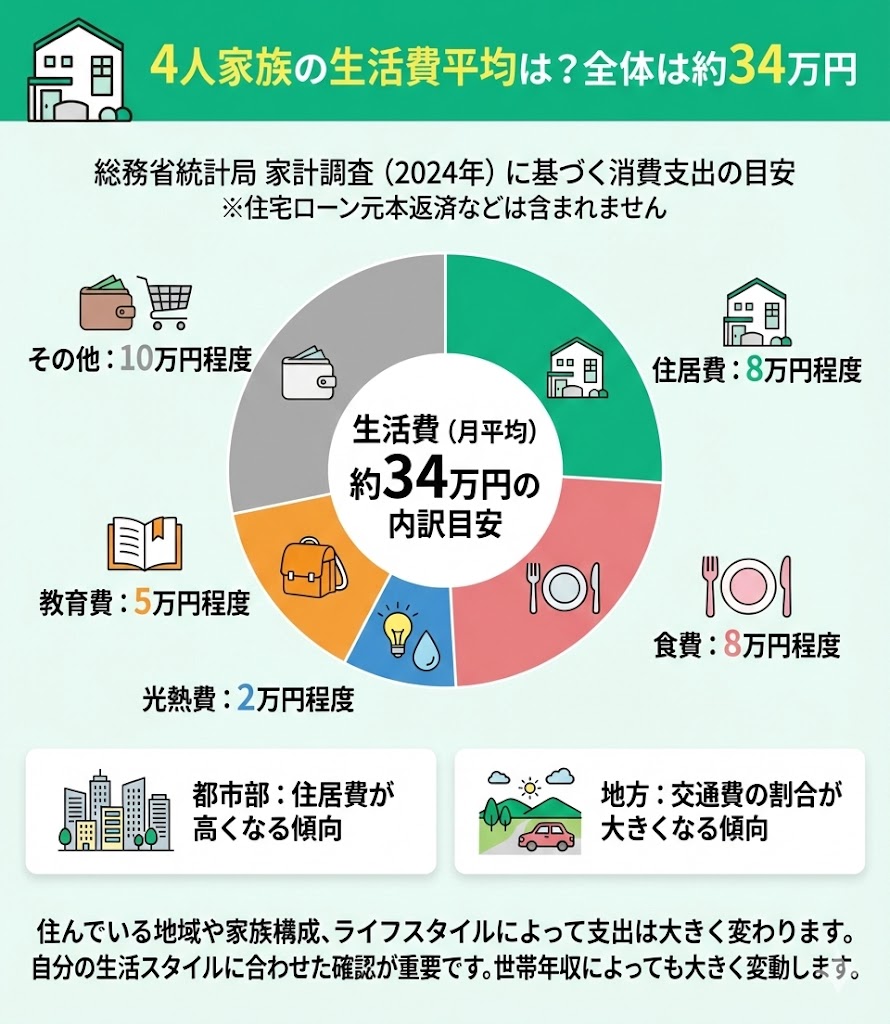
家計の平均値を調べる際、最も多くの人が陥る致命的な勘違いがあります。それは、公的データとして頻繁に引用される総務省の家計調査における4人世帯データの読み解き方です。ニュースやマネー解説記事で「4人家族の平均生活費は月30万〜31万円」という数値を頻繁に目撃しますが、これをそのまま信じて自らの家計簿と比較すると、甚大なパニックに陥ることになります。
地域金融機関の雄である常陽銀行などが専門レポートで明確に警告している通り、総務省の「家計調査(消費支出)」には、住宅ローンの返済元金・利息が一切含まれていません。統計上の分類規定により、住宅ローンの返済は消費支出ではなく「実質的な預貯金・資産形成」と同様の財産増減項目(特別支出・非消費支出側)として処理されているためです。その結果、家計調査における住居費の平均額は、全国平均でわずか月1万8,000円程度という、実態とかけ離れた非現実的な数字として算出されています。
首都圏や地方都市で持ち家を購入し、毎月10万〜13万円前後の住宅ローンを返済している現役世代からすれば、統計上の生活費30万円に実際の住居返済額を上乗せした「実質支出40万〜43万円」こそが偽らざる現場の数字です。このカラクリを理解していないと、「国が示す平均値より10万円もオーバーしている、我が家は異常だ」という無用なストレスを抱え込み、後述する無理な節約破綻へと突き進む原因になります。
手取り別生活費モデルと理想の貯金額|月30万・40万・50万円でどう暮らすか
各家庭の経済的余力を測る真の指標は額面年収ではなく、税金や社会保険料が控除された後の「手取り月収」です。4人家族の手取り別生活費と、FP(ファイナンシャルプランナー)が推奨する4人家族の理想の貯金額のシミュレーションを比較検証します。
手取り30万円世帯:貯蓄の捻出が極限に達する「防衛ライン」
手取り30万円で夫婦と子ども2人が生活する場合、毎月の貯金可能額は3万〜4万円(貯蓄率10〜13%前後)が現実的な上限です。固定費を極限までシェイプアップし、住居費を7万〜8万円程度(公営住宅や築年数の経過した賃貸、実家敷地内同居など)に抑え込まない限り、毎月の家計は容易に赤字へ転落します。この所得帯では、月々の収支をトントンで耐え忍び、年2回のボーナスからまとまった教育資金を別口座へ強制隔離する仕組み作りが生命線となります。
手取り40万円世帯:バランスの要、貯蓄率15〜20%を狙う「攻守両面型」
共働き世帯やミドルマネジメント層に多い手取り40万円は、生活の質と将来への備えを両立できる分水嶺です。生活費全体を32万〜34万円に抑えることで、毎月6万〜8万円(年間72万〜96万円)の貯蓄を安定して確保できます。住居費を10万円、食費を8.5万円前後に管理し、通信費や車両維持費を計画的に配分できれば、大学進学に向けた学資積立やジュニアNISAの後継投資枠を確実に積み上げることが可能です。
手取り50万円世帯:油断による「生活水準のインフレ」を警戒すべきステージ
手取り50万円に到達すると、生活費38万〜40万円を使っても毎月10万〜12万円(年間120万〜144万円超)の資産形成が視野に入ります。しかし、現場のFP相談員が最も多く目撃するのは、手取りが増えたことで「成城石井やデパ地下利用の常態化」「子どもの習い事の無制限な追加」「年1回の高級外車買い替え」などによって固定費が雪だるま式に膨らみ、手取り40万円世帯よりも貯蓄額が少ないという逆転現象です。収入が増加した局面こそ、生活防衛意識を強固に保つ必要があります。

食費・水道光熱費・教育費のリアル|2026年の物価高が直撃する3大支出
家計簿を圧迫し続ける主因は、自助努力だけではコントロールが極めて難しい「食費」「水道光熱費」「教育費」の3大費目に集約されます。
第一に、4人家族の食費平均は、外食費や米・調味料代を含めると月8万5,000円〜9万5,000円が標準レンジです。「1日3食、1人あたり約250〜270円」の計算であり、決して贅沢をしているわけではありません。育ち盛りの男の子が2人いる家庭では、主食や肉類の消費量が跳ね上がり、10万円を超える事例が日常茶飯事となっています。
第二に、4人家族の水道光熱費平均は、政府の電気・ガス価格激変緩和措置の動向や再生可能エネルギー発電促進賦課金の影響を受け、年間平均で月2万5,000円〜2万8,000円を推移しています。寒冷地における冬季の灯油代やプロパンガス(LPガス)利用地域では、1月〜2月の請求書が4万円近くまで跳ね上がる事態が常態化しており、これを年間均等で予算化しておくリスク管理が欠かせません。
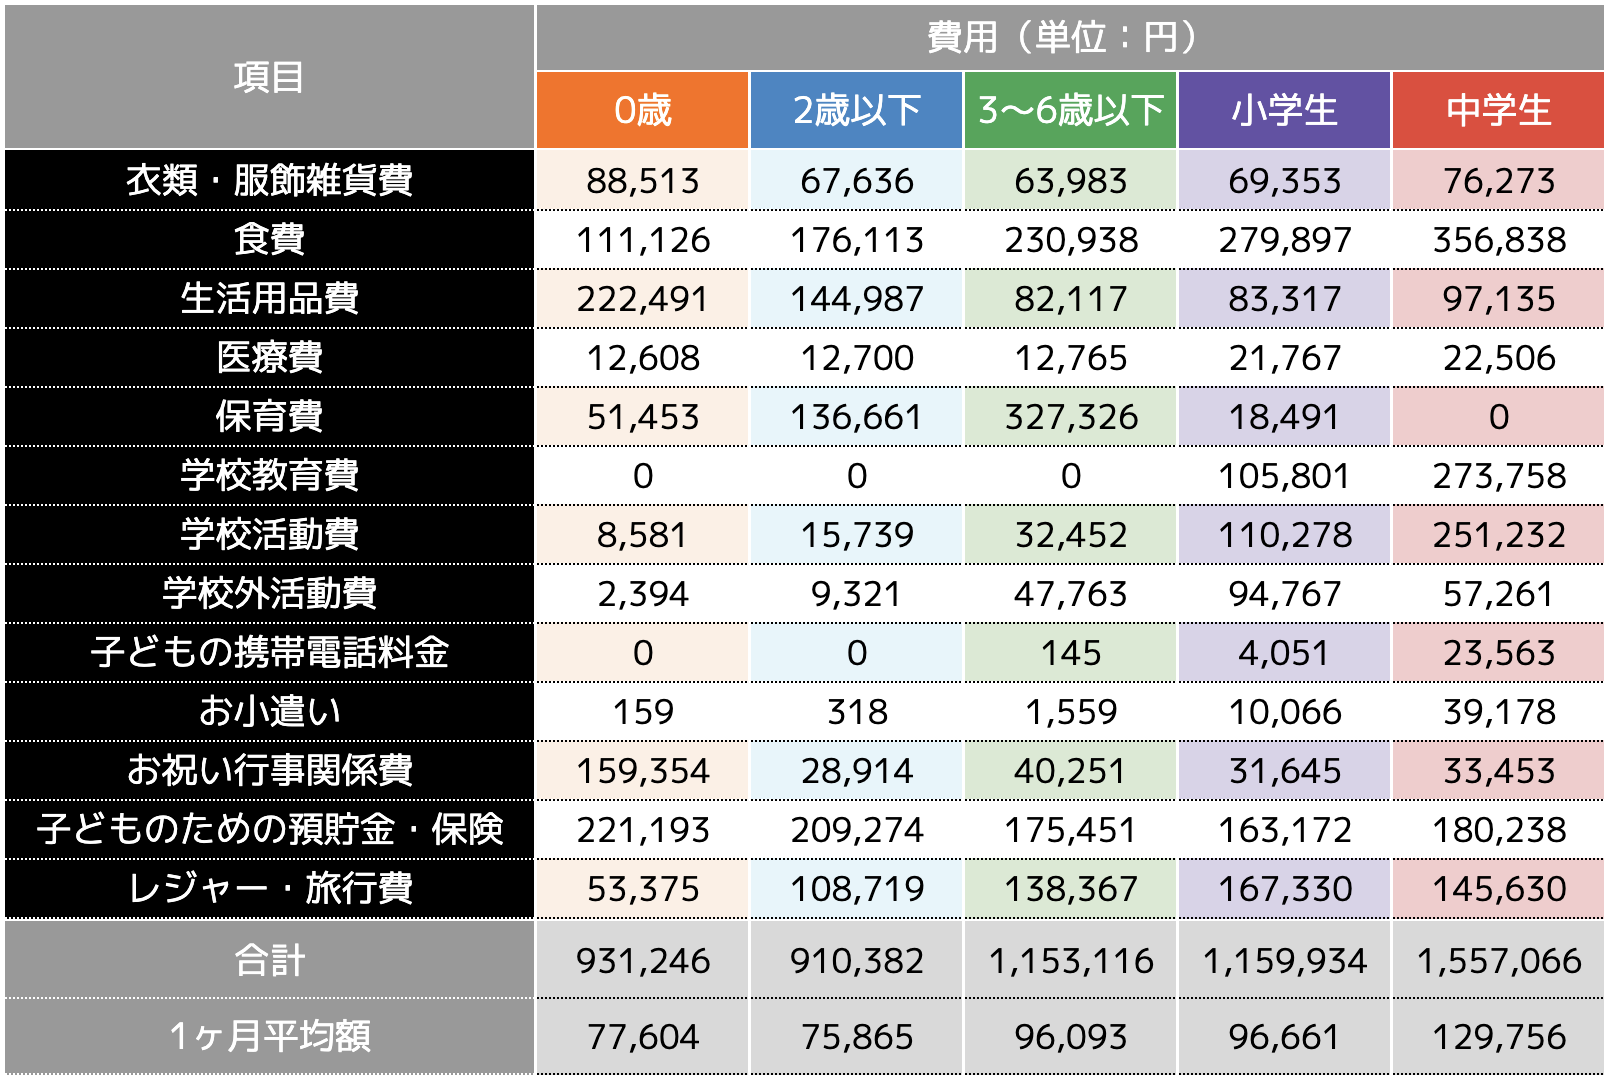
そして最大の難所が、4人家族の教育費シミュレーションです。文部科学省の学習費調査を基にした試算では、幼稚園から高校まで公立に通った場合でも子ども1人あたり約550万〜600万円、すべて私立の場合は1,800万円超の学費が発生します。とりわけ中学3年生・高校3年生の受験期には、大手進学塾の月謝と季節講習代で年間100万円以上が吹き飛びます。教育費は「子どもの成長に伴って階段状に跳ね上がる」という特質を認識し、小学生時代の「家計の黄金期」にどれだけ貯蓄を前倒しできるかが勝負の分かれ目です。
【実態検証】家計簿から見えた生々しい葛藤と「生活費節約の決定的な盲点」
大手SNSや家計管理コミュニティ、生活情報サイトの投稿を詳細にリサーチすると、日夜節約に励む保護者たちの切痛な叫びと、皮肉な現実が浮かび上がってきます。
「スーパーを3軒ハシゴして10円安い卵やモヤシを買っているのに、月の終わりに家計簿をつけると赤字になっている」「節約のストレスで週末に家族で外食してしまい、1回で8,000円使って自己嫌悪に陥る」――。こうした4人家族の生活費における節約の盲点には、明確な構造的原因があります。
多くの家庭が陥る最大のトラップは、「変動費の極限切り詰めによる意志力(ウィルパワー)の消耗とリバウンド」です。食材の買い出しで極度の我慢を重ねると、脳の認知資源が枯渇し、コンビニでの「ご褒美買い」やネット通販での衝動買いを引き起こします。1円単位の食費抑制で月5,000円浮かせても、1回の突発的な外食や不用意なポチりで吹き飛んでしまっては本末転倒です。
さらに見落とされがちな盲点が、月々の収支表に現れない「使途不明な特別費」の存在です。PTA会費、学校の修学旅行積立、部活動の遠征費・ユニフォーム代、親戚の冠婚葬祭費、家電の突発的な故障など、年間に換算すると30万〜50万円に達する突発支出を月々の予算に組み込んでいない家庭が実に8割に達します。この「見えない出費」を事前に年間予算として別枠プールしていないことこそが、毎月の生活費が赤字化する構造的トリガーとなっています。
【プロの結論】家族社会学と行動経済学から紐解く「家計崩壊を防ぐ境界線」
家計とは単なる数字の足し引きではなく、家族間の心理的力学の反映に他なりません。行動経済学における「メンタル・アカウント(心の会計)」の観点から見ると、人は「自分自身が苦労して稼いだ金」と「自動的に口座から引き落とされる金」に対する痛税感に著しい非対称性を持ちます。また、家族社会学的な知見では、家庭内における「心理的バウンダリー(境界線)」の崩壊が、金銭的トラブルと家計破綻を招く温床になることが立証されています。
親の過剰な教育熱がエスカレートし、家計の耐用限度を超えて私立校や高額塾へ課金し続ける行動は、子どもの将来への愛情に見せかけた「親の不安の代償行為」であるケースが散見されます。無理な教育投資によって老後資金が底をつき、将来的に子どもへ金銭的援助を依存する事態になれば、それこそ本末転倒の共依存関係を招きかねません。
家計の健全化に向いている家庭・慎重になるべき家庭の判断基準
【今すぐ固定費見直しを進めるべき家庭の条件】
・夫婦間で通帳や資産の総額を完全にブラックボックス化している
・新車購入時の自動車ローンやリボ払いの残債が存在する
・10年以上前に加入した大手生保の手厚い特約保険を放置している
・食費を削ろうと血眼になっているが、格安SIMへの乗り換えや使っていないサブスク解約は後回しにしている
【無理な節約を一旦ストップし、構造改革を優先すべき家庭の条件】
・節約をめぐって夫婦喧嘩が頻発し、家庭内の空気が険悪になっている
・子どもの部活動や友人関係に必要な交際費まで極端に制限している
・「手取り30万円で月10万円貯金」のような、相場から著しく乖離したネットの極端な成功談を鵜呑みにしている
成功する家計管理とは、日々の痛みを耐え忍ぶことではありません。4人家族の固定費見直しを断行し、格安SIMへの一本化、民間保険のスリム化、電力会社の乗り換えなど、「一度の手続きで半永久的に月3万〜5万円が浮く仕組み」を構築したうえで、変動費には適度な余白を残すこと。これこそが、家族の笑顔を守りながら資産形成を両立させる唯一無二の解です。
【4人家族の生活費】に関するよくある質問(FAQ)
Q1:子ども2人が中学生と高校生になり、食費が月10万円を超えてしまいます。削るべきでしょうか?
A1:無理に削る必要はありません。成長期の旺盛な食欲を極端に抑えることは、子どもの健康や発育の観点からも推奨されません。業務スーパーやコストコを活用した主食・大容量肉のまとめ買い、冷凍保存の徹底など買い方の工夫で1割程度の適正化を図りつつ、食費以外の通信費や自動車維持費、不要な保険の解約によって帳尻を合わせるのが賢明な戦略です。
Q2:手取り35万円の4人家族ですが、毎月赤字ギリギリで貯金ができません。何から手をつけるべきですか?
A2:真っ先に着手すべきは「スマホ代」と「生命保険」の総点検です。大手キャリアから格安SIM(MVNO・サブブランド)へ家族全員で乗り換えるだけで月1万5,000円〜2万円、不要な医療特約や貯蓄型保険の解約・掛け捨て共済への移行で月1万〜2万円、合計で月3万〜4万円のキャッシュフローが翌月から即座に生まれます。食費を削る前に、契約の紙を1枚見直すことから始めてください。
Q3:住宅ローンと大学の教育資金、老後資金の3つを同時に貯める優先順位はどう考えるべきですか?
A3:優先順位の第一は「大学進学資金の確保」です。大学費用には「入学期」という絶対的な期限があり、支払いが滞れば進学を諦めざるを得ません。ただし、全額を現金で用意する必要はなく、児童手当の全額貯蓄(約200万円)と月々の積立投資、そして高校3年時点での奨学金や教育ローンの活用枠を冷静に組み合わせます。住宅ローンの繰り上げ返済を焦るあまり手元キャッシュを枯渇させる事態は絶対に避けてください。
まとめ:2026年を生き抜く家計防衛と持続可能なマネープラン
物価高が構造的に定着した2026年において、4人家族の生活費が月35万円前後に達することは決して特異な浪費ではなく、子ども2人を健全に育てるうえで避けられない現実的なコストです。総務省統計の「生活費30万円」という住宅ローン返済を含まない虚構の数字に惑わされ、自分たちを追い詰める必要はまったくありません。
重要なのは、他家の家計簿と表面的に比較して一喜一憂することではなく、自らの手取り収入に応じた「固定費の聖域なき圧縮」と「特別費の年間予算化」を完了させることです。日々の食事やおやつ代を削るストレスから自らを解放し、通信費・保険・住居費の三大固定費にメスを入れることで生まれた余剰資金を、将来への投資と家族の豊かな経験へと配分していく。これこそが、不透明な経済環境のなかでも揺るがない、持続可能な家族の暮らしを築く確かな道筋です。 (出典: 4 人 家族 生活費(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
